SCOPRI QUANTO GUADAGNANO LE PROFESSIONI DEL WEB IN ITALIA.

ICT

.

In conclusione dell’evento SMAU 2015, JobPricing pubblica uno studio che riporta lo scenario retributivo nel settore dell’IT, del Web e del Hi-Tech.

.

I dati retributivi relativi alle principali professionalità coinvolte nel settore sono stati considerati al lordo (con riferimento alla RAL – Retribuzione Annua Lorda, pertanto senza la componente variabile).

.

Per scaricare il report di Jobpricing, clicca QUI

ICT - Information & Communication Technology Social Media, Web Marketing & E-Commerce

LE TASSE UNIVERSITARIE IN EUROPA. In Italia gli studenti pagano in media 1.220 €. In Germania…50 €. Scarica il rapporto completo

Copertina tasse universiTARIE

Eurydice ha pubblicato un interessante rapporto:

National Student Fee and Support System

.

Il documento presenta una panoramica comparativa europea sulle tasse e sul sostegno finanziario per l’anno accademico 2015/16.

.

Descrive il funzionamento dei singoli sistemi di tassazione e di finanziamento, compresa l’erogazione di prestiti e borse di studio nell’istruzione superiore.

.
Il rapporto analizza i 28 Stati membri dell’Unione europea oltre a Bosnia ed Erzegovina,  Svizzera, Islanda, Liechtenstein, Montenegro, l’ex Repubblica jugoslava di Macedonia, Norvegia,  Serbia e Turchia.

.

L’Italia resta al terzo posto come importi medi delle tasse, dopo Inghilterra e Paesi Bassi.

mappa tasse universitarie in europa

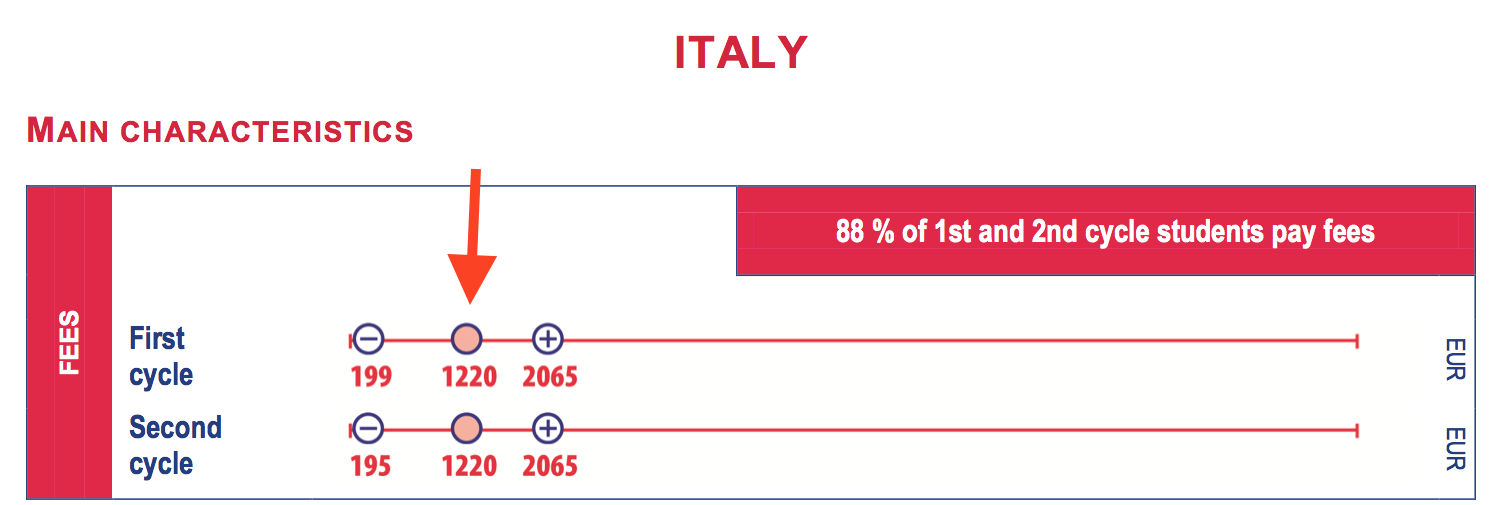
Gli studenti iscritti sia alla laurea di primo che di secondo livello

pagano in media 1.220 euro all’anno, partendo da un minimo di 195/199 euro all’anno, per arrivare ad un massimo di 2.065 euro.

1220 euro di media

In Germania, ad esempio, la tassazione media è di 50 euro: un importo riferito esclusivamente alle spese amministrative, spese che oltretutto in alcuni Lander non sono neanche a carico degli studenti.

.

Borse di studio in germania

.

Per quanto riguarda la Francia, il 35% degli studenti gode di un esonero completo sulle tasse, contro il solo 12% dell’Italia; le rette sono comunque più che accettabili: 184 euro all’anno per il primo ciclo, 256 per il secondo.

.

In Belgio, nella comunità francese, il 70% degli studenti paga il massimo delle tasse, che però ammonta a 836 euro l’anno e comunque il 20% riceve un contributo.

.

In Austria non ci sono tasse per gli studenti europei, e il 15% degli studenti riceve anche un contributo economico.

.

In Inghilterra, dove le tasse sono ben più alte dell’Italia (vanno dai 5429 ai 12.755 solo per il primo ciclo), c’è però un meccanismo di aiuto ben più solido, perché il 68% di chi ha richiesto una borsa di studio nel 2013-2014, l’ha poi ottenuta.

.

Nel complesso, gli studenti delle università pubbliche italiane nel 2014 hanno versato

1,5 miliardi di euro in tasse universitarie, ben il 24% dei finanziamenti statali alle università stesse.

.

LE BORSE DI STUDIO

Forte anche il divario tra l’Italia e gli altri Paesi europei riguardo al supporto dato agli studenti.

.

Nel nostro paese le borse di studio vanno dai 1925 ai 5108 euro.

.

Percentuale di chi riceve una borsa di studio

.

A beneficiarne è solo 8% della popolazione studentesca.

 .

In Francia, invece, i beneficiari di sostegno sono il 34%.

.

In Germania, il valore medio del sostegno è di 5.300 euro, e ne usufruisce ben il 25% degli universitari.

Questi dati sono lo specchio dei finanziamenti sul sistema.

Percentuale studenti che hanno ricevuto borse di studio

.

Nel 2014, l’Italia ha investito 490 milioni di euro per le borse di studio, di cui ben 225 milioni provenienti dalle tasse degli studenti.

.

In ogni caso, si tratta di briciole, in confronto ai circa due miliardi di Francia e Germania.

.

E le risorse per il prossimo anno, 2015-2016, non sono ancora state definite.

.

Intanto continua in Italia la battaglia degli studenti contro il nuovo Isee che restringe la possibilità di ricevere una borsa di studio.

.

Per scaricare la ricerca di Eurydice, clicca QUI

Università

VUOI DIVENTARE IMPRENDITORE DI TE STESSO ? Scarica la guida Unioncamere (383 pagine)

Copertina Union

“Mettersi in proprio” 

è un vero e proprio manuale operativo per aspiranti e neo-imprenditori, cioè per chi ha intenzione di avviare un’attività o per chi ne ha avviata una da poco tempo (0-3 anni).

.

Per grafica e linguaggio il testo è concepito in modo tale da risultare comprensibile anche ai “non addetti ai lavori” e viene utilizzato spesso come testo didattico nei corsi di formazione per nuovi imprenditori.

.
Il volume, aggiornato alla luce delle più recenti normative civilistiche (S.r.l. semplificate, start up innovative, reti d’impresa ecc.) è articolato in tre parti:

.
1) “Mettersi in proprio: scegliere tra impresa e lavoro autonomo”. Fornisce un quadro chiaro e sintetico sulla classificazione giuridica di tutte le attività economiche indipendenti, con alcuni spunti di riflessione sull’impresa ai tempi di internet

.
2) “Il progetto imprenditoriale”. E’ una “visita guidata” a tutti i problemi che devono essere affrontati per arrivare alla redazione del business plan:
•  come valutare le proprie attitudini imprenditoriali
•  cos’è e come si costruisce un progetto d’impresa
•  le tre domande fondamentali (a chi vendere, cosa vendere e come produrre); il marketing mix
•  l’ambiente imprenditoriale: macro e microambiente; le forze in campo (clienti, concorrenti, fornitori ecc.); i fattori di successo; il posizionamento nel settore
•  come costruire l’azienda (acquisto o costituzione ex novo; dimensionamento; localizzazione; veste giuridica; organizzazione)
•  come trovare i fondi per finanziare l’azienda
•  come costruire il preventivo economico e finanziario-patrimoniale del business plan
•  gli adempimenti necessari per avviare l’attività

.
3) “Lo sviluppo del progetto imprenditoriale”. Fornisce una serie di approfondimenti sulle varie problematiche:
• la contabilità e il bilancio; la riclassificazione del bilancio
• il controllo di gestione
• le scritture contabili
• gli obblighi fiscali
• la scelta della forma societaria
• le agevolazioni per le imprese
• la comunicazione d’impresa
• la responsabilità sociale d’impresa (CSR)
• i servizi del sistema camerale per le imprese.

.

Concludono il volume un vero e proprio business plan a titolo esemplificativo e il testo completo dello Statuto delle Imprese.
.

Per scaricare il manuale di Unioncamere, clicca QUI

Start Up & Creazione di Impresa

L’E-COMMERCE IN ITALIA. Scarica il report con tutti i dati del 2014

01

NetComm ha pubblicato l’ultimo numero di Net Retail, la ricerca trimestrale sugli acquisti online degli italiani.

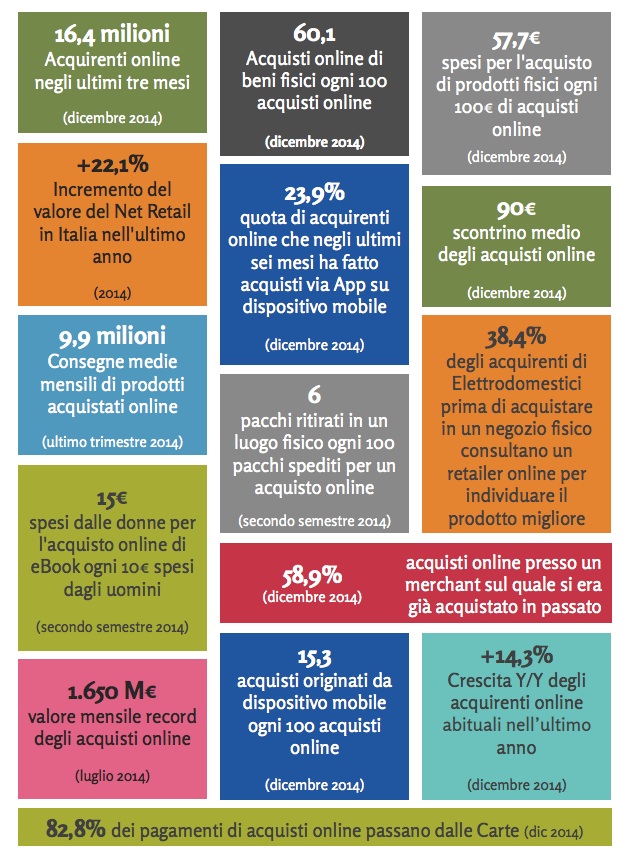
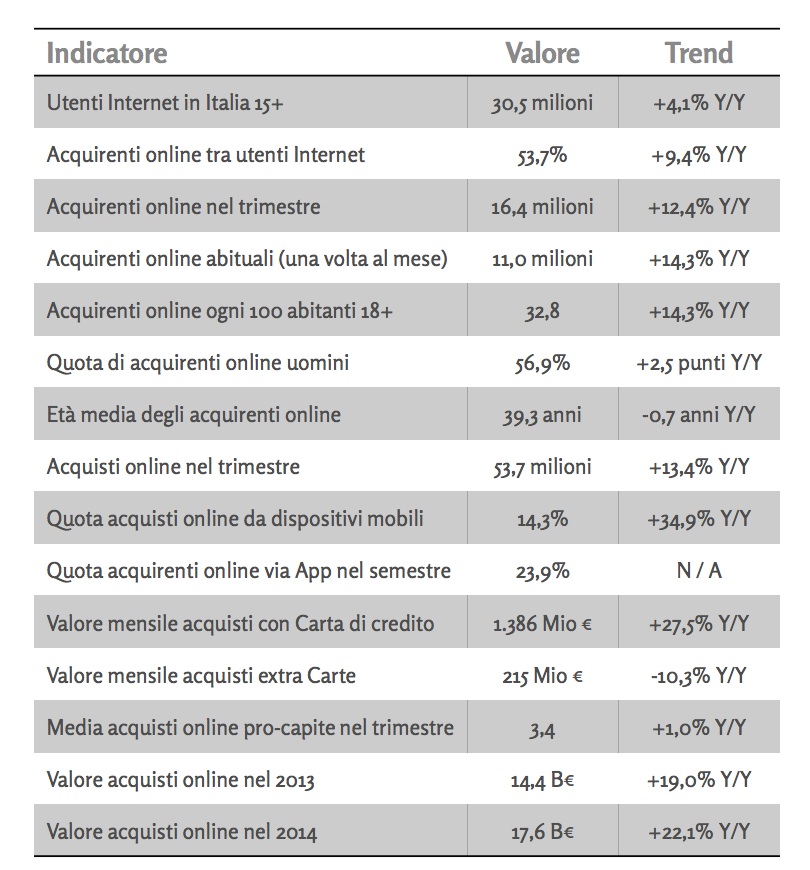
L’anno si chiude con oltre 200 milioni di transazioni originate dai 16,4 milioni di acquirenti italiani (11 milioni dei quali acquirenti assidui, responsabili dell’88% del giro d’affari) e un valore complessivo di 17,6 miliardi di euro14,4 dei quali saldati con carte di credito.

 02

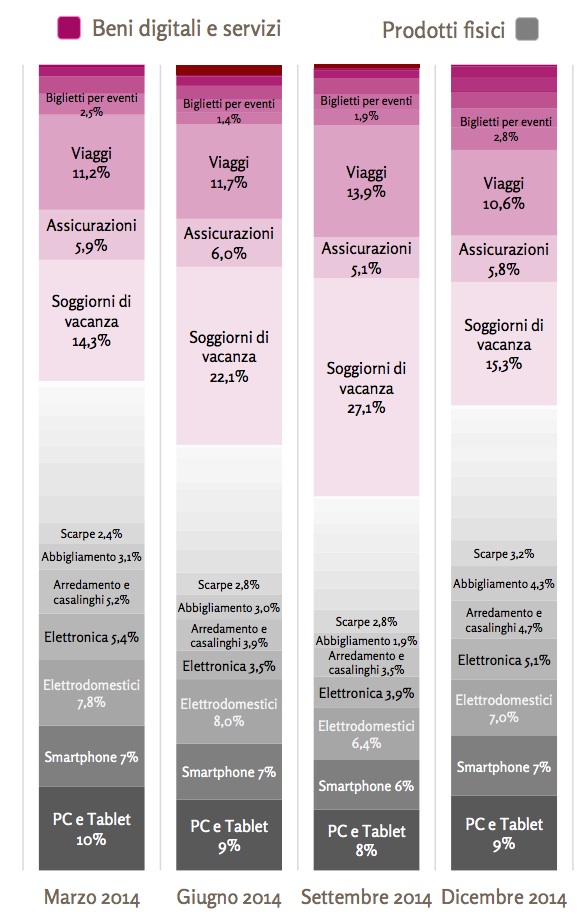
La spesa per prodotti contribuisce al 52% del totale ed è fortemente modulata durante l’anno: più elevata durante gli ultimi mesi dell’anno e meno nei mesi estivi, durante i quali i servizi (in particolare quelli turistici) raggiungono il massimo peso relativo, oltre il 40%.

La quota di acquisti di prodotti fisici è segnata da un trend di lungo periodo di costante ascesa negli ultimi anni, indice della maturazione del comportamento di acquisto online degli italiani.

 03

L’attuale momento di sviluppo è ben descritto dalla fioritura di una sempre maggior scelta nelle modalità di ritiro e consegna dei prodotti acquistati online.

Al momento è ancora largamente prevalente la consegna sul ritiro (94% a 6% degli acquisti), a causa dell’offerta dei maggiori merchant, principalmente costruita sulla consegna a domicilio.

Il passaggio dall’eCommerce all’era del Net Retail di massa corrisponde anche a un cambio di paradigma nel percorso di acquisto.

 04

Il 26% degli acquirenti online che acquista più spesso prodotti fisici sviluppa il 56% delle consegne.

Più della metà delle movimentazioni dei pacchi a seguito di acquisti online sono generate da 3,5 milioni di individui

Se nell’eCommerce di una volta l’acquirente online doveva adeguarsi al modello “trovo-compro, pago-ricevo a domicilio, eventualmente rendo con percorso inverso”, oggi l’acquirente digitale costruisce il proprio customer journey consultando in momenti diversi i touch point on e offline, scegliendo come pagare, come ricevere il bene e quali servizi aggiuntivi richiedere.

In una dinamica del genere è il sistema dell’offerta che si deve adeguare allo stile di acquisto del consumatore, ed è ciò che sta avvenendo.

Diversi fattori suggeriscono che l’attuale ripartizione 94% e 6% tra consegna e ritiro cambierà in modo significativo in futuro, già a partire dal 2015, e sarà meno sbilanciata.

Le ragioni che suggeriscono l’evoluzione in tal senso sono riassumibili in quattro punti:

  • molti merchant ‘pure digital’ stanno adottando soluzioni per il ritiro dei prodotti acquistati online(uffici postali, pick & pay, lockers)

  • cresce il numero di retailer tradizionali che predispongono servizi di acquisto multi-canale,con ordine online e ritiro / pagamento nei punti vendita

  • la spinta degli acquirenti all’uso del contante: la scelta verso il ritiro è influenzata dal desiderio / necessità di saldare l’acquisto in contanti. I risultati di Net Retail mostrano che la richiesta di utilizzo del contante è decisamente forte negli acquisti online di prodotti, in particolare in quella fascia di nuovi acquirenti online meno a loro agio con i sistemi di pagamento elettronici

  • la quota molto limitata di acquirenti online che dispone di un servizio di portineria(11,2% del totale) alimenta un segmento di individui non particolarmente soddisfatti dalla consegna (perché spesso non si trovano a casa e sono senza il servizio di portineria).

Si tratta di acquirenti online che preferirebbero un servizio di ritiro comodo (ovvero: capillarmente diffuso sul territorio) e presidiato (per maggior confidenza, pagamento e reso immediato), oppure la consegna su appuntamento.

La stima indica che a questo segmento appartiene una quota compresa tra il 5 e il 10% di acquirenti online, quasi un milione di persone

L’arricchimento dell’offerta di consegna consentirà di convincere molti acquirenti sporadici, o non ancora acquirenti, ad aumentare la frequenza di acquisto e dare ulteriore impulso alla crescita del Net Retail.

Per scaricare il report completo, clicca QUI

Consulenza & Libere Professioni

IL VALORE DI MARCA DELLE NAZIONI. Scarica l’indagine completa

brand1

Brand Finance è una società di consulenza che opera nel campo della valutazione delle marche.

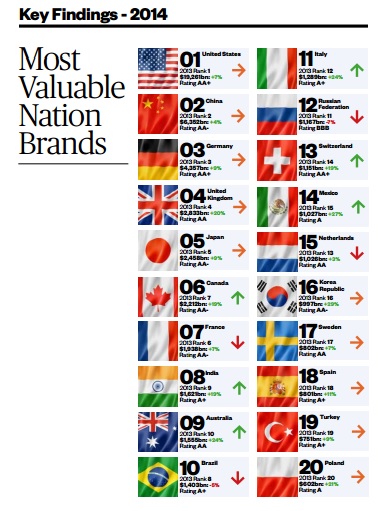
Produce annualmente un report con la classifica dei 100 paesi che detengono i brand nazionali di maggior valore e di maggior forza.

Quanto più questi valori sono elevati, tanto maggiore ne è l’impatto positivo sull’economia del paese che li detiene, in termini di investimenti esteri, domanda internazionale per i propri prodotti, competitività sui mercati e prosperità complessiva.

Il brand Italia nell’ultimo anno ha incrementato il proprio valore del 24%.

Sale di una posizione e si attesta all’11° posto nella classifica dei 100 brand nazionali a maggior valore economico nel mondo.

brand2

Il valore economico è di 1,289 triliardi di dollari:

l rating, espresso come nei prodotti finanziari, è A+.

Il rating può variare da AAA (molto forte) a DDD (molto debole) ed è costruito su una serie di indicatori politici, economici e demografici.

Il primo brand nazionale per valore economico nella classifica 2014, appena pubblicata, è quello degli Stati Uniti, con un valore di 19,2 triliardi di dollari, seguito da quello della Cina, con un valore però più che dimezzato e pari a 6,3 triliardi di dollari, e dal brand Germania, che vale 4,3 triliardi di dollari.

Seguono Regno Unito, Giappone, Canada, Francia, India, Australia e Brasile: la stessa top ten dello scorso anno, dove però Francia e Brasile hanno peso qualche posizione a favore di Canada, India e Australia.

Dopo l’Italia c’è il brand Russia, che perde quest’anno il 7% del valore, scede di una posizione e si attesta su 1,1 triliardi di dollari.

Per scaricare l’indagine, clicca QUI.

Consulenza & Libere Professioni